
Küresel alüminyum endüstrisi, 2024 yılında yaklaşık 71 milyon metrik ton birincil alüminyum üretti; bu toplamın yarısından fazlasını sadece on şirket oluşturdu. Otomotiv, havacılık, ambalaj veya inşaat projeleri için alüminyum tedarik ediyorsanız, kapasite, dikey entegrasyon ve ürün yelpazesi açısından hangi üreticilerin öncü olduğunu bilmek, ileride başınızı ağrıtacak sorunları önlemenizi sağlar. Bu kılavuz, dünyanın en büyük alüminyum şirketlerini birincil üretim hacmine göre sıralamakta, faaliyetlerini ayrıntılı olarak incelemekte ve birinci sınıf bir alüminyum eritme tesisini diğerlerinden ayıran unsurları açıklamaktadır.
Metal sektöründe tedarik verileri ve tedarik zinciri analitiği üzerine yıllarca çalıştım ve öğrendiğim bir şey var: Ham tonaj, hikayenin tamamını anlatmaz. Hassas döküm veya yüksek saflık gerektiren uygulamalar için bir tedarikçi seçerken, işleme kapasiteleri, geri dönüşüm altyapısı ve özel alaşım uzmanlığı da en az bunun kadar önemlidir — bazen daha da fazla.
Küresel Alüminyum Pazarı Neden Büyümeye Devam Ediyor?
Küresel alüminyum talebi, son on yılda başta elektrikli araç üretimi, yenilenebilir enerji altyapısı ve hafif ambalajlar olmak üzere çeşitli faktörlerin etkisiyle yaklaşık 3,51 TP3T yıllık bileşik büyüme oranıyla artmıştır. Uluslararası Alüminyum Enstitüsü (IAI), ulaştırma ve inşaat sektörlerinin birlikte dünya çapında üretilen tüm alüminyumun 451 TP3T’sinden fazlasını tükettiğini bildirmektedir.
Birçok kişinin gözden kaçırdığı husus, ikincil alüminyumun rolüdür — bu, birincil eritme işlemi için gereken enerjinin yalnızca 5%’sini gerektiren geri dönüştürülmüş metaldir. Bu listedeki birçok şirket, hurda temelli üretime büyük yatırımlar yapmıştır; bu da onlara maliyet avantajı ve daha iyi bir emisyon profili sağlamaktadır.
Dikkat çekmeye değer birkaç önemli talep etkeni:
- Elektrikli araç akü muhafazaları ve yapısal bileşenler — Otomobil üreticilerinin yüksek mukavemetli, hafif alaşımlara ihtiyacı var
- Güneş paneli çerçeveleri — Bu segmentte alüminyum ekstrüzyonlar başı çekiyor
- İçecek kutusu levhası — Kuzey Amerika’da yassı haddelenmiş alüminyumun en büyük tek son kullanım alanı
- Havacılık ve uzay sektörüne yönelik dövme ve döküm parçalar — alaşımın saflığı ve gaz giderme işleminin son derece kritik hale geldiği durumlar
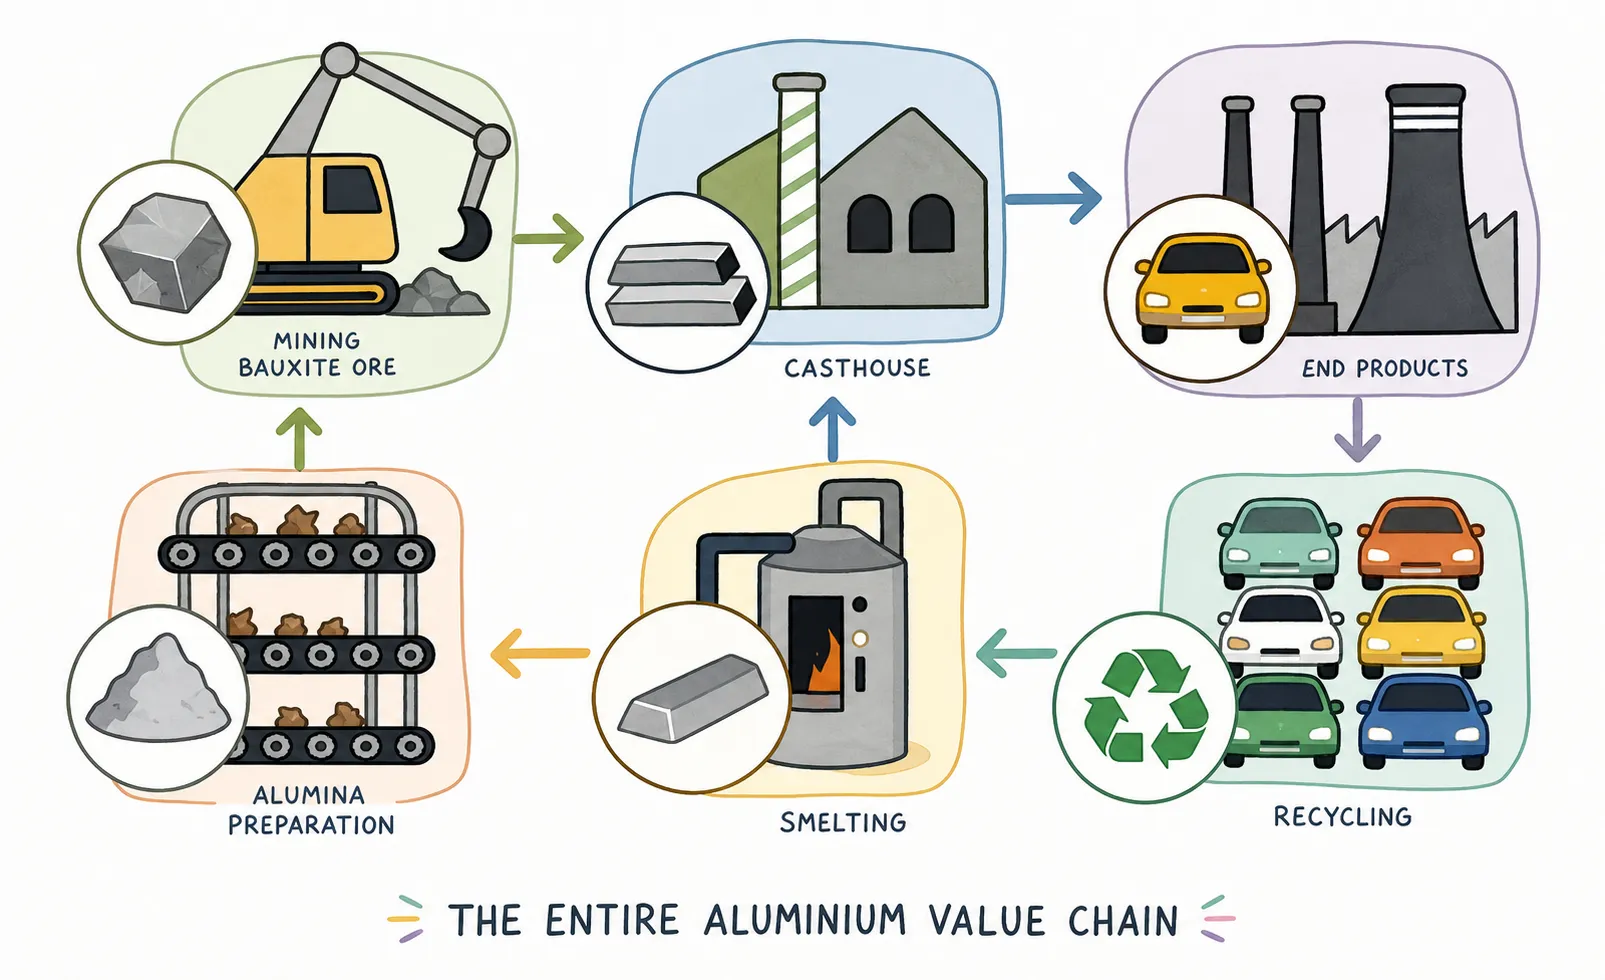
Bu Şirketler Nasıl Sıralanıyor?
Aşağıdaki sıralamada şunlar kullanılmıştır: birincil alüminyum üretim kapasitesi (yıllık milyon metrik ton cinsinden, ya da MTPA) temel sıralama kriteri olarak alınmış ve bu kriter, 2023–2024 üretim raporları, yıllık beyannameler ve IAI verileriyle çapraz karşılaştırılmıştır. İki şirketin üretim miktarları birbirine yakın olduğunda, boksit rezervleri, alümina arıtma kapasitesi ve aşağı akış entegrasyonunu eşitliği bozacak faktörler olarak değerlendirdim.
| Sıra | Şirket | Genel Merkez | Birincil Al Üretimi (MTPA, yaklaşık) |
|---|---|---|---|
| 1 | Çin Hongqiao Grubu | Binzhou, Çin | ~6.5 |
| 2 | Çin Alüminyum Şirketi (Chalco) | Pekin, Çin | ~6.0 |
| 3 | UC Rusal | Moskova, Rusya | ~3.8 |
| 4 | Xinfa Grubu | Chiping, Çin | ~3.2 |
| 5 | Rio Tinto Alüminyum | Melbourne, Avustralya | ~3.1 |
| 6 | Devlet Enerji Yatırım Şirketi (SPIC) | Pekin, Çin | ~2.8 |
| 7 | Alcoa Şirketi | Pittsburgh, ABD | ~2.2 |
| 8 | Emirates Global Aluminium (EGA) | Abu Dabi, Birleşik Arap Emirlikleri | ~2.7 |
| 9 | Norsk Hydro | Oslo, Norveç | ~2.2 |
| 10 | Vedanta Aluminium (Hindalco’nun rakibi*) | Yeni Delhi, Hindistan | ~2.3 |
Not: Hindalco Industries (Novelis’in ana şirketi), Novelis’in haddeleme kapasitesini birincil eritme kapasitesiyle karşılaştırırken nasıl bir hesaplama yapıldığına bağlı olarak bu sırayı haklı olarak talep edebilir. Vedanta’yı buraya dahil ettim çünkü Odisha’daki Jharsuguda eritme tesisi —tek bir tesisten yıllık 1,8 MTPA kapasiteyle— Çin dışında tek bir lokasyonda bulunan en büyük alüminyum eritme tesisidir. Bu, bilinmeye değer bir ayrıntıdır.
1. Çin Hongqiao Grubu — Tartışmasız Hacim Lideri
Hongqiao’yu dünyanın en büyük alüminyum üreticisi yapan nedir?
1994 yılında Shandong Eyaleti’nde kurulan Hongqiao, Batı’daki rakiplerini açıkçası hayrete düşürecek bir hızla büyümüştür. Şirketin 2023 yılı faaliyet raporuna göre, cirosu 140 milyar RMB’yi (yaklaşık $19,5 milyar ABD doları) aşmış olup, birincil alüminyum üretimi ise yaklaşık 6,5 milyon metrik tondur.
Hongqiao’nun avantajı son derece basit: entegre enerji üretimi. Şirket, 2021’den bu yana önemli bir eritme kapasitesini taşıdığı Yunnan Eyaleti’nde kendi kömür santrallerini ve giderek artan bir şekilde hidroelektrik santrallerini işletiyor. Elektrik, birincil alüminyum üretim maliyetlerinin –40'ını oluşturmaktadır; bu nedenle, kendi elektrik kaynağını kontrol edebilmek bu sektördeki en büyük rekabet avantajıdır.
Temel işlemler:
- Shandong eritme merkezi (ana merkez)
- Yunnan Eyaleti’ndeki hidroelektrik santralleriyle bağlantılı izabe tesisleri (2021’den bu yana genişletilenler)
- Gine’de boksit madenciliği (Winning Konsorsiyumu aracılığıyla)
- Endonezya alümina rafinerisi (ortak girişim)
Hongqiao’ya yönelteceğim bir eleştiri: şeffaflık. Raporlamaları, bu büyüklükteki bir şirketten beklenen açıklama standartlarına her zaman uymuyor ve yıllar boyunca yayınlanan birkaç açığa satış raporu, şirketin maliyet rakamlarını sorgulamıştır. Bununla birlikte, üretim rakamları IAI istatistikleri tarafından genel olarak doğrulanmaktadır.
2. Chalco (Çin Alüminyum Şirketi)
Chalco, Hongqiao’dan daha mı büyük?
Artık öyle değil, ancak uzun yıllar boyunca öyleydi. Chinalco’nun borsaya kote edilmiş iştiraki Chalco, yıllık yaklaşık 6,0 MTPA üretimiyle Çin’in en büyük ikinci ve dünyanın en büyük ikinci birincil alüminyum üreticisi olmaya devam ediyor. Chalco’yu Hongqiao’dan ayıran en önemli unsur, daha derin bir hammadde entegrasyonuna sahip olmasıdır: Chinalco, yurt içinde ve Gine’de devasa boksit rezervlerine sahiptir ve büyük alümina rafinerileri işletmektedir.
Chalco’nun ürün yelpazesi, özel son ürünlerden ziyade endüstriyel sınıf alüminyum ve alümina ticaretine daha fazla ağırlık vermektedir. Şirketin 2023 yılı net kârı, yılın ikinci yarısında alüminyum fiyatlarındaki artış ve kömür maliyetlerindeki düşüşün etkisiyle keskin bir artış gösterdi.
| Metrik | Hongqiao | Chalco |
|---|---|---|
| Birincil Al Üretimi (MTPA) | ~6.5 | ~6.0 |
| Alümina Kapasitesi (MTPA) | ~8.0 | ~17.0 |
| Boksit Rezervleri | Gine (ortak girişim) | Gine + yurt içi |
| 2023 Geliri (yaklaşık ABD Doları) | $19.5B | $32B+ |
| Borsada işlem gören | HKEX | Şanghay + HKEX |
Chalco’nun artan gelirinde, Hongqiao’nunkini gölgede bırakan alümina ticareti faaliyetinin etkisi görülmektedir.
3. UC Rusal — Çin Dışındaki En Büyük Üretici
Rusal, Sibirya’nın dört bir yanına yayılmış eritme tesislerinde yılda yaklaşık 3,8 MTPA üretim gerçekleştirmektedir; Yenisey ve Angara gibi nehirlerden elde edilen ucuz hidroelektrik enerji sayesinde, bu tesisler dünyadaki en düşük üretim maliyetlerinden bazılarına sahiptir. Şirketin Krasnoyarsk, Bratsk ve Sayanogorsk'taki izabe tesisleri mühendislik harikalarıdır; bu devasa tesisler, aşırı soğuk koşullarda neredeyse 24 saat kesintisiz çalışmaktadır.
2022 yılından bu yana, Batı’nın Rusya’ya uyguladığı yaptırımlar Rusal’ın müşteri tabanını yeniden şekillendirdi. Şirket, Çinli ve Hintli alıcılara büyük ölçüde yöneldi ve Londra Metal Borsası’ndaki teslimat imkânları karmaşık bir hal aldı. Batı’daki alıcılar için bu durum, Rusal metallerini tedarik zincirinden fiilen çıkarmış ve emtia sınıfı P1020 külçeden döküm alaşımlarına kadar her türlü ürünün temin edilebilirliğini kısıtlamıştır.
İşte bu noktada, eriyik kalitesi ve tesis içi metal işleme, son kullanıcılar için daha da önemli hale gelir. Birincil metal kaynağınız daraldığında, döküm ve dökümhane işletmelerine, döküm öncesinde erimiş alüminyumu uygun şekilde arıtma yükü daha ağır bir şekilde düşer; bu süreçte, nihai ürünün bütünlüğünü tehlikeye atan çözünmüş hidrojen, alkali metaller ve metal olmayan kalıntılar giderilir.
4. Xinfa Grubu
Xinfa, uluslararası alanda pek tanınmasa da Shandong Eyaleti’ndeki Chiping’deki tesisinde yılda yaklaşık 3,2 MTPA üretim gerçekleştirmektedir. Şirket, kömür madenciliğinden ve elektrik üretiminden alümina arıtımına ve birincil eritmeye kadar dikey entegrasyona sahiptir. Xinfa, özel bir şirkettir; bu durum ayrıntılı finansal analizleri zorlaştırmaktadır, ancak sektörün genel görüşü, şirketi küresel ölçekte ilk beş arasında sağlam bir konuma yerleştirmektedir.
5. Rio Tinto Alüminyum
Hangi Batılı şirket en fazla alüminyum üretiyor?
Rio Tinto’nun alüminyum bölümü (eski adıyla Alcan; 2007 yılında $38 milyar karşılığında satın alınmıştır), Kanada, Avustralya, Yeni Zelanda ve İzlanda’da eritme tesisleri işletmekte ve yılda yaklaşık 3,1 MTPA üretim gerçekleştirmektedir. Şirketin Kanada’daki faaliyetleri —özellikle Britanya Kolombiyası’ndaki Kitimat eritme tesisi ve Quebec’teki Arvida kompleksi— bol miktarda bulunan ve düşük maliyetli hidroelektrik enerjiden yararlanmaktadır.
Rio Tinto’yu diğerlerinden ayıran özellik, teknoloji lisanslama faaliyetleridir. Şirket, dünya çapında tüm eritme teknolojileri arasında ton başına en düşük enerji tüketiminden birine ulaşan AP Technology™ eritme sürecini geliştirmiştir. Alcoa ile kurdukları ELYSIS ortak girişimi, karbon anotlarını tamamen ortadan kaldırarak ve bunların yerine CO₂ yerine oksijen yayan inert seramik anotları kullanarak karbonsuz eritme sürecini ticarileştirmeyi hedeflemektedir.
Rio Tinto Alüminyum’a genel bakış:
| Çalışma | Konum | Güç Kaynağı | Kapasite |
|---|---|---|---|
| Kitimat | BC, Kanada | Hidro | ~420.000 ton/yıl |
| Grande-Baie/Laterrière | Quebec, Kanada | Hidro | ~230.000 ton/yıl |
| Boyne Adası | Queensland, Avustralya | Kömür/gaz | ~500.000 ton/yıl |
| ISAL | Hafnarfjörður, İzlanda | Hidroelektrik/jeotermal | ~210.000 ton/yıl |
| Tiwai Burnu | Southland, Yeni Zelanda | Hidro | ~345.000 ton/yıl |
6. Devlet Enerji Yatırım Şirketi (SPIC)
SPIC, alüminyum faaliyetleri çoğu Batılı analistin dikkatinden kaçan bir Çin devlet şirketidir. Bağlı şirketleri aracılığıyla, esas olarak Qinghai, Ningxia ve diğer iç kesim illerinde toplam kapasitesi yıllık yaklaşık 2,8 MTPA olan eritme tesisleri işletmektedir. Adından da anlaşılacağı üzere, şirketin temel avantajı elektrik üretimidir; esasen, ucuz elektrik fazlasına sahip oldukları için alüminyum üretimi de yapan bir enerji şirketidir.
7. Emirates Global Aluminium (EGA)
Bir çöl ülkesi nasıl bir alüminyum devi haline geldi?
Bu makul bir soru. BAE’de ne boksit ne de hidroelektrik barajları var ve yakın zamana kadar alümina rafinerileri de yoktu. Ancak ülkede ucuz doğal gaz ve Asya ile Avrupa pazarları arasında stratejik bir konum bulunuyor.
EGA, Dubai’deki Jebel Ali ve Abu Dabi’deki Al Taweelah olmak üzere toplam kapasitesi yaklaşık 2,7 MTPA olan iki devasa eritme tesisi işletmektedir; bu da şirketi Orta Doğu’nun en büyük üreticisi ve Çin dışında küresel ölçekte beşinci en büyük üretici konumuna getirmektedir. Şirket, 2019 yılında Al Taweelah alümina rafinerisini devreye aldı. Bu rafineri, kendi Gine madeninden (Guinea Alumina Corporation aracılığıyla) elde edilen boksiti işleyerek, şirkete daha önce eksik olan hammadde tedarik zinciri entegrasyonunu sağlamıştır.
EGA’nın dökümhane ürün yelpazesi oldukça etkileyicidir. Standart P1020A külçeden yüksek saflıktaki döküm alaşımlarına, ekstrüzyon kütüklerine ve haddeleme levhalarına kadar her şeyi üretiyorlar. Metal kaliteleri tutarlı bir şekilde yüksektir; bu da, eser miktarda sodyum veya kalsiyumun bile gözeneklilik ve sıcak yırtılma sorunlarına yol açtığı hassas döküm işlemleri gerçekleştiren son kullanıcılar için son derece önemlidir.
Dökümhane operasyonlarındaki deneyimlerime dayanarak şunu söyleyebilirim ki, hammadde metalinizin kalitesi denklemin sadece yarısını oluşturur. Dökümhanede gerçekleşen işlemler — filtreleme, gaz giderme ve tane inceltme — dökümlerin X-ışını denetiminden geçip geçmeyeceğini ya da hurda olarak son bulacağını belirler. Bu durum, gözeneklilik toleranslarının yüzde kesirleriyle ölçüldüğü havacılık ve otomotiv yapı uygulamaları için özellikle geçerlidir.
8. Alcoa Şirketi
Alcoa, modern alüminyum endüstrisinin kurucusudur. Charles Martin Hall’un 1886’da geliştirdiği elektrolitik indirgeme yöntemi, bu listede yer alan her şeyin tam anlamıyla temelini oluşturmaktadır. Günümüzde Alcoa, 2016 yılında Arconic’i (şimdiki adıyla Howmet Aerospace) bünyesinden ayırdıktan sonra, daha yalın ve odaklanmış bir iş modeli ile faaliyet göstermektedir.
Şu anda birincil alüminyum üretimi, ABD’deki (Massena, NY ve Ferndale, WA), Kanada’daki (Deschambault ve Baie-Comeau, Quebec), Norveç’teki (Lista ve Mosjøen) ve Avustralya’daki eritme tesislerinde yıllık yaklaşık 2,2 MTPA seviyesindedir. Alcoa ayrıca Batı Avustralya’daki devasa boksit madenciliği faaliyetlerini ve Avustralya, İspanya ve Brezilya’daki alümina arıtma kapasitesini de kontrol etmektedir.
Alcoa’nın Kanada ve Norveç’te hidroelektrik enerji kullanılarak eritilen “Sustana” markalı düşük karbonlu alüminyumu, standart metale kıyasla ton başına $10–25 fiyat farkı ile satılıyor; bu durum, doğrulanmış düşük karbonlu tedarik zincirlerine yönelik alıcı talebinin arttığını yansıtıyor.
9. Norsk Hydro
Hydro, faaliyetleri boksit madenciliği (Paragominas, Brezilya), alümina arıtımı (Alunorte — dünyanın en büyük alümina arıtma tesisi), birincil eritme ile sonraki aşamalardaki ekstrüzyon ve geri dönüşümü kapsayan, muhtemelen Avrupa’nın en dikey entegre alüminyum şirketidir.
Birincil alüminyum üretimi yıllık yaklaşık 2,2 MTPA seviyesindedir. Norveç’teki Karmøy eritme tesisinde, şirketin tescilli HAL4e teknolojisini kullanan bir pilot hat bulunmaktadır; bu teknoloji, enerji tüketimini yaklaşık 11,5–12,0 kWh/kg seviyesine düşürmektedir — bu değer, endüstriyel ölçekte şimdiye kadar kaydedilen en düşük değerler arasındadır.
Hydro, en az % oranında tüketici sonrası geri dönüştürülmüş malzeme içeren “CIRCAL” markası aracılığıyla alüminyum geri dönüşümüne de yoğun bir şekilde yatırım yapmıştır. Açıkçası sektörün gidişatı budur: Birincil eritme her zaman var olmaya devam edecektir, ancak ekonomik ve çevresel faktörler, birçok uygulama alanında ikincil üretimi giderek daha avantajlı hale getirmektedir.
10. Vedanta Alüminyum
Hindistan’ın Odisha eyaletinde bulunan Vedanta’nın Jharsuguda eritme tesisi, özel bir ilgiyi hak ediyor. Tek bir tesiste yıllık 1,8 MTPA üretim kapasitesiyle, bu tesis dünyadaki en büyük alüminyum eritme tesislerinden biridir. Chhattisgarh’daki Korba eritme tesisi ve BALCO faaliyetleriyle birleştirildiğinde, Vedanta’nın toplam birincil üretimi yaklaşık 2,3 MTPA’ya ulaşmaktadır.
Hindistan’ın alüminyum talebi, altyapı harcamaları, elektrik iletimi ve hızla büyüyen otomotiv sektörünün itici gücüyle, neredeyse diğer tüm büyük pazarlardan daha hızlı artmaktadır. Vedanta, bu yurt içi büyümeden yararlanmak için elverişli bir konumdadır; ancak kömürle çalışan elektrik üretimine bağımlılığı, karbon ayak izine duyarlı ihracat pazarlarında şirketi dezavantajlı bir konuma sokmaktadır.
Alüminyum Kalitesinde Metal İşlemleri Ne Gibi Bir Rol Oynar?
Erimiş Alüminyum İşlemimiz Hakkında Daha Fazla Bilgi Edinin
Bu, sektör sıralamalarında yeterince dikkate alınmayan bir husustur. Bu üreticilerden herhangi birinden gelen bir ton birincil alüminyumda hâlâ çözünmüş hidrojen, alkali metal safsızlıkları ve metalik olmayan kalıntılar (oksitler, karbürler, borürler) bulunur; bu maddelerin, metalin kritik uygulamalar için uygun hale gelmesi için önceden giderilmesi gerekir.
Dökümhane, ham metalin kullanıma hazır bir ürüne dönüştürüldüğü yerdir. Erimiş alüminyum için seramik köpük filtreler, gaz giderme rotorları ve akı enjeksiyon sistemleri gibi ekipmanlar, nihai külçe, kütük veya levhanın kalitesini doğrudan belirler.
Bu konu, çoğu insanın fark ettiğinden daha önemlidir. 6xxx serisi ekstrüzyon kütüklerinde milyonda bir oranındaki sodyum bile, ekstrüzyon sırasında yüzeyde yırtılmalara neden olabilir. Alüminyumun 100 g'ında 0,10 mL'nin üzerinde çözünmüş hidrojen bulunması, havacılık ve uzay sektöründeki dökümlerde radyografik muayenede kusur olarak değerlendirilen gözenekliliğe yol açar. Bunlar teorik sorunlar değildir; dökümhanelere ve haddeleme tesislerine her gün somut maddi kayıplara neden olmaktadır.
| Kalite Parametresi | Kabul Edilebilir Seviye (Tipik) | Ölçüm Yöntemi | Aşılması Halinde Ortaya Çıkacak Sonuç |
|---|---|---|---|
| Çözünmüş Hidrojen | < 0,10 mL/100 g Al | Düşük Basınç Testi (RPT) / ALSCAN | Gözeneklilik, kabarma |
| Sodyum (Na) | < 2 ppm | Spektrografik analiz | Sıcak çatlama, yüzey kusurları |
| Metal Olmayan Kapanımlar | < 1,0 mm²/kg (PoDFA) | PoDFA / Prefil | Azalmış mekanik özellikler |
| Tane Boyutu | < 200 µm (eşeksenli) | Makro aşındırma / ASTM E112 | Tutarsız mekanik özellikler |
Erimiş alüminyum işleme konusunda bizimle iletişime geçin
Hangi Ülke En Fazla Alüminyum Üretiyor?
Çin açık ara lider konumda. Diğer ülkelerle arasında büyük bir fark var. Çinli izabe tesisleri 2024 yılında yaklaşık 41–42 milyon ton birincil alüminyum üretti; bu, küresel üretimin yaklaşık –59'unu oluşturuyor. Onu izleyen en büyük dört üretici ülke olan Hindistan, Rusya, Kanada ve BAE ise toplamda yaklaşık 14 milyon ton üretti.
Bu yoğunlaşma, Batılı üreticilerin “nearshoring”, geri dönüşüm yatırımları ve Çin dışındaki üreticilerle uzun vadeli sözleşmeler yoluyla giderek daha fazla azaltmaya çalıştıkları bir tedarik zinciri riski yaratmaktadır. Bu stratejilerin dengeyi önemli ölçüde değiştireceği tartışmalıdır; zira Çin’in güç ve ölçek açısından sahip olduğu maliyet avantajları geçici değil, yapısaldır.
Neden Alüminyum Kalitesi, Nihai Parça Üretilmeden Çok Önce Belirlenir?
İnsanlar alüminyum endüstrisinden bahsederken genellikle tedarik zincirinin en üstündeki unsurlara — madenlere, arıtma tesislerine ve dev eritme tesislerine — odaklanırlar. Elbette bu da önemlidir. Ancak gerçek üretim ortamında, sadece teknik özellikleri karşılayan metal ile döküm, ekstrüzyon veya işleme süreçlerinde güvenilir performans gösteren metal arasındaki fark, genellikle daha sonraki aşamalarda, yani eriyik işleme ve döküm aşamalarında belirlenir. İşte bu noktada filtreleme, gaz giderme, akış kontrolü ve diğer erimiş metal işleme aşamaları, artık “üretim sahasındaki ayrıntılar” olmaktan çıkıp kâr artırıcı unsurlar haline gelir.
Bana göre, işte bu nedenle erimiş alüminyum döküm ve filtreleme ürünleri tedarikçileri, değer zincirinde genellikle kendilerine atfedilenden çok daha önemli bir konuma sahiptir. Bir dünya standartlarında eritme tesisi bile, kalıntı kontrolü zayıfsa, hidrojen doğru şekilde yönetilmiyorsa veya metal akış sisteminde istikrarsızlık ortaya çıkarsa, hâlâ hayal kırıklığı yaratan sonuçlar verebilir. Öte yandan, iyi tasarlanmış sarf malzemeleri ve arıtma ekipmanları, verimi sessizce artırabilir, hurdayı azaltabilir, yüzey kalitesini koruyabilir ve üreticilerin satın aldıkları her tondan daha fazla değer elde etmelerine yardımcı olabilir. Başka bir deyişle, en büyük alüminyum şirketleri küresel arzı şekillendirebilir; ancak daha temiz ve tutarlı döküm süreçlerini destekleyen şirketler, genellikle metalin yüksek spesifikasyonlu uygulamalarda gerçekten kullanılabilir olmasının arkasındaki nedenlerdir.
Sık Sorulan Sorular
1. Dünyanın en büyük alüminyum üreticisi hangi şirkettir?
Çin Hongqiao Grubu, yıllık yaklaşık 6,5 milyon metrik ton birincil alüminyum üretimi ile birinci sırada yer almaktadır. Bu konumu, 2015 yılı civarında Chalco’yu geride bıraktıklarından beri korumaktadırlar; bunun başlıca nedeni, eritme sürecindeki en büyük maliyet unsuru olan elektriği kendi bünyesinde üretmeleridir.
2. Dünya her yıl ne kadar alüminyum üretiyor?
Uluslararası Alüminyum Enstitüsü verilerine göre, 2024 yılında küresel birincil alüminyum üretimi yaklaşık 71 milyon metrik tona ulaştı. Bu toplamın yaklaşık 58–59%’sini tek başına Çin oluştururken, geri kalanı Hindistan, Rusya, Kanada, BAE, Avustralya, Norveç ve diğer ülkeler arasında paylaşıldı.
3. Çin neden küresel alüminyum üretiminde hakim konumdadır?
Üç neden: ucuz kömür ve hidroelektrik enerji, devasa devlet destekli sermaye yatırımı ve inşaat ile imalat sektörlerinden kaynaklanan muazzam iç talep. Çinli metal işleme tesisleri, Batılı muadillerine kıyasla daha düşük işgücü maliyetlerinden ve daha az kısıtlayıcı çevre düzenlemelerinden de yararlanmaktadır; ancak Pekin, 2020’den bu yana emisyon standartlarını önemli ölçüde sıkılaştırmıştır.
4. Birincil ve ikincil alüminyum arasındaki fark nedir?
Birincil alüminyum, elektroliz yoluyla alümina (rafine boksit cevheri) eritilerek elde edilir; bu, kilogram başına yaklaşık 13–15 kWh enerji tüketen enerji yoğun bir işlemdir. İkincil alüminyum ise hurdanın yeniden eritilmesiyle üretilir; bu işlemde söz konusu enerjinin yalnızca yaklaşık 5%'si kullanılır. Her iki yöntem de aynı alaşım özelliklerini sağlayabilir, ancak ikincil üretimde, hurdanın önceki kullanım döngüsü sırasında biriken kirletici maddelerin giderilmesi için titiz eritme işlemi, filtreleme ve gaz giderme işlemleri gereklidir.
5. Düşük karbonlu alüminyum nedir ve neden maliyeti daha yüksektir?
Sustana (Alcoa) markasıyla bilinen düşük karbonlu alüminyum, CIRCAL (Hydro) veya benzeri isimlerle anılan düşük karbonlu alüminyum, hidroelektrik, güneş veya diğer yenilenebilir enerji kaynakları kullanılarak üretilen bir metaldir ve sektör ortalaması olan yaklaşık 16,1 tonun aksine, alüminyumun her tonu başına 4,0 tondan az CO₂ salınımına yol açar. Doğrulanabilir düşük karbonlu tedarik zincirleri sınırlı olduğundan ve otomobil üreticileri ile tüketim malları şirketlerinden gelen talep sürekli artmakta olduğundan, alıcılar ton başına $10–30 prim ödemektedir.
6. Çin dışında en fazla alüminyum üreten ülke hangisidir?
Hindistan, son yıllarda Rusya’yı geçerek ikinci sıraya yükseldi; 2024 yılında toplam birincil üretim 4,1 milyon metrik tonu aştı. Vedanta’nın Jharsuguda izabe tesisi tek başına, tek bir tesisten yıllık 1,8 MTPA üretim gerçekleştiriyor. Rusya (Rusal, ~3,8 MTPA) ve Kanada (Rio Tinto ve Alcoa tesisleri, toplamda ~3,1 MTPA) ise onu yakından takip ediyor.
7. Alüminyum dökümünde metal kalite kontrolü neden bu kadar önemlidir?
Çünkü çözünmüş hidrojen, sodyum ve kalsiyum gibi alkali metaller ile metalik olmayan kalıntılar (oksitler, spineller, karbürler), bitmiş dökümlerde gözeneklilik, sıcak yırtılma ve yüzey kusurlarına doğrudan neden olur. Havacılık ve otomotiv yapı parçaları için, 0,05 mL/100 g'lık bir fazla çözünmüş hidrojen bile bir dökümün kabul edilebilir gözeneklilik sınırlarını aşmasına neden olabilir. Dökümhanede uygun gaz giderme ve seramik köpük filtreleme işlemi isteğe bağlı değildir; bu, satılabilir ürünü hurdadan ayıran unsurdur.
8. Küresel ölçekte alüminyumun başlıca son kullanım sektörleri nelerdir?
Ulaşım sektörü (otomotiv ve havacılık dahil) küresel alüminyum tüketiminin yaklaşık 27%’sini oluştururken, bunu yaklaşık 24% ile inşaat sektörü, 16% ile ambalaj sektörü, 13% ile elektrikli uygulamalar izlemekte ve geri kalan kısmı ise tüketim malları ile makine imalatı oluşturmaktadır. Elektrikli araç üretimi en hızlı büyüyen segment olup, her bir elektrikli araç, benzer bir içten yanmalı araca kıyasla 30–50% daha fazla alüminyum kullanmaktadır.
9. Alüminyum üretimi çevreye zarar verir mi?
Birincil eritme işlemi enerji yoğun bir süreçtir ve kömürle çalıştırıldığında önemli miktarda CO₂ emisyonuna yol açar. Küresel ortalama karbon ayak izi, bir ton alüminyum başına yaklaşık 16,1 ton CO₂’dir. Bununla birlikte, Kanada, Norveç ve İzlanda’daki hidroelektrik enerjisiyle çalışan eritme tesisleri, bir ton alüminyum başına 4,0 ton CO₂’nin altında bir emisyonla metal üretmektedir. Geri dönüşüm, emisyonları yaklaşık oranında azaltır. Sektör ayrıca, karbon anotların yerine CO₂ yerine oksijen salan seramik anotlarla değiştirilerek doğrudan eritme emisyonlarını tamamen ortadan kaldırabilecek olan inert anot teknolojisine (Rio Tinto ve Alcoa’nın ELYSIS ortak girişimi) yatırım yapmaktadır.
10. Dökümhaneler, alüminyum alaşımlarının kalitesinin tutarlılığını nasıl sağlar?
Tutarlı kalite üç unsura bağlıdır: spektrografik analiz yoluyla gelen metalin kimyasal bileşiminin doğrulanması; döner gaz giderme, akı enjeksiyonu ve seramik köpük veya derin yataklı filtreler kullanılarak yapılan hat içi filtreleme dahil olmak üzere döküm sırasında uygun eriyik işleme; ve tane inceltme ve termal yönetim yoluyla katılaşma kontrolü. Dökümhane denetimlerinde karşılaştığım kalite kusurlarının çoğu, bu üç alandan birinde atlanan adımlara dayanmaktadır; genellikle de eritme işlemi, çünkü üretim programları sıkıştığında bu adım en kolay atlanabilecek adım gibi görünmektedir.