En 2024, l'industrie mondiale de l'aluminium a produit environ 71 millions de tonnes métriques d'aluminium primaire, et à elles seules, dix entreprises représentaient plus de la moitié de ce total. Si vous vous approvisionnez en aluminium pour des projets dans les secteurs de l'automobile, de l'aérospatiale, de l'emballage ou de la construction, savoir quels producteurs se distinguent en termes de capacité, d'intégration verticale et de gamme de produits vous évitera bien des maux de tête à l'avenir. Ce guide classe les plus grandes entreprises mondiales d'aluminium en fonction de leur volume de production primaire, détaille leurs activités et explique ce qui distingue réellement une fonderie de premier rang des autres.
J'ai passé des années à travailler sur les données d'approvisionnement et l'analyse de la chaîne logistique dans le secteur des métaux, et j'ai tiré une leçon importante : le tonnage brut ne dit pas tout. Les capacités en aval, les infrastructures de recyclage et l'expertise en alliages spéciaux comptent tout autant — voire davantage — lorsqu'il s'agit de choisir un fournisseur pour des applications de moulage de précision ou de haute pureté.
Pourquoi le marché mondial de l'aluminium ne cesse-t-il de croître ?
Au cours de la dernière décennie, la demande mondiale d'aluminium a progressé à un taux annuel composé d'environ 3,51 TP3T, principalement sous l'impulsion de la fabrication de véhicules électriques, des infrastructures liées aux énergies renouvelables et des emballages légers. L'Institut international de l'aluminium (IAI) indique que les secteurs des transports et de la construction représentent à eux deux plus de 451 TP3T de la production mondiale d'aluminium.
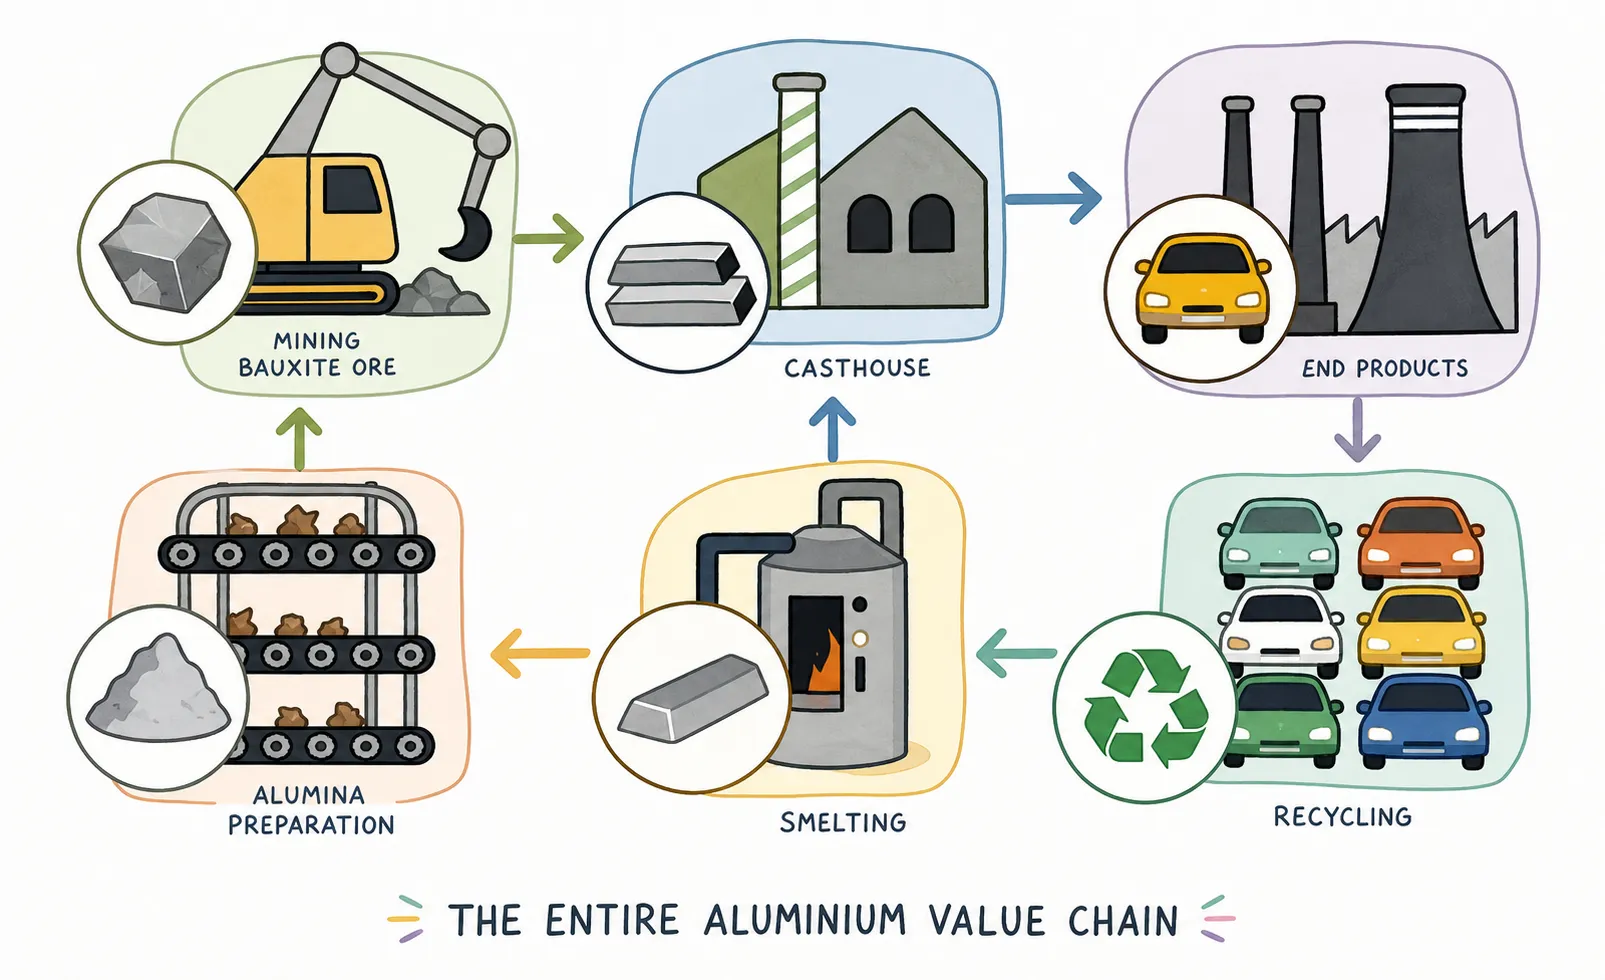
Ce que beaucoup de gens négligent, c'est le rôle de l'aluminium secondaire, un métal recyclé dont la production ne nécessite que 5% de l'énergie requise pour la fusion primaire. Plusieurs entreprises figurant sur cette liste ont investi massivement dans la production à partir de ferraille, ce qui leur confère un avantage en termes de coûts et un meilleur bilan en matière d'émissions.
Voici quelques facteurs clés de la demande qui méritent d'être soulignés :
- Boîtiers de batteries pour véhicules électriques et composants structurels — les constructeurs automobiles ont besoin d'alliages légers et à haute résistance
- Cadres de panneaux solaires — les profilés en aluminium dominent ce segment
- Feuille pour canettes de boisson — le principal secteur d'utilisation finale de l'aluminium laminé plat en Amérique du Nord
- Pièces forgées et moulées pour l'aérospatiale — où la pureté de l'alliage et le traitement de dégazage revêtent une importance cruciale
Comment ces entreprises sont-elles classées ?
Le classement ci-dessous s'appuie sur capacité de production d'aluminium primaire (en millions de tonnes métriques par an, ou MTPA) comme principal critère de classement, en recoupant ces données avec les rapports de production 2023-2024, les déclarations annuelles et les données de l’IAI. Lorsque deux entreprises affichent des niveaux de production proches, j’ai pris en compte les réserves de bauxite, la capacité de raffinage de l’alumine et l’intégration en aval pour départager les ex æquo.
| Classement | Entreprise | Siège social | Production primaire d'aluminium (en MTPA, environ) |
|---|---|---|---|
| 1 | Groupe chinois Hongqiao | Binzhou, Chine | ~6.5 |
| 2 | Aluminium Corporation of China (Chalco) | Pékin, Chine | ~6.0 |
| 3 | UC Rusal | Moscou, Russie | ~3.8 |
| 4 | Groupe Xinfa | Chiping, Chine | ~3.2 |
| 5 | Rio Tinto Aluminium | Melbourne, Australie | ~3.1 |
| 6 | State Power Investment Corp (SPIC) | Pékin, Chine | ~2.8 |
| 7 | Alcoa Corporation | Pittsburgh, États-Unis | ~2.2 |
| 8 | Emirates Global Aluminium (EGA) | Abu Dhabi, Émirats arabes unis | ~2.7 |
| 9 | Norsk Hydro | Oslo, Norvège | ~2.2 |
| 10 | Vedanta Aluminium (concurrent d’Hindalco*) | New Delhi, Inde | ~2.3 |
Remarque : Hindalco Industries (la société mère de Novelis) pourrait légitimement prétendre à cette place selon la manière dont on compare la capacité de laminage de Novelis à sa capacité de fusion primaire. J'ai inclus Vedanta dans cette liste car sa fonderie de Jharsuguda, dans l'Odisha — avec une capacité de 1,8 MTPA sur un seul site — est la plus grande fonderie d'aluminium sur un seul site en dehors de la Chine. C'est une distinction qui mérite d'être soulignée.
1. Le groupe China Hongqiao — Le leader incontesté en termes de volume
Qu'est-ce qui fait de Hongqiao le plus grand producteur d'aluminium au monde ?
Fondée en 1994 dans la province du Shandong, la société Hongqiao s'est développée à un rythme qui a, pour être franc, stupéfié ses concurrents occidentaux. Son rapport annuel 2023 fait état d'un chiffre d'affaires dépassant les 140 milliards de RMB (soit environ 1 419,5 milliards de dollars américains) et d'une production d'aluminium primaire avoisinant les 6,5 millions de tonnes.
L'avantage de Hongqiao est d'une simplicité brutale : la production intégrée d'électricité. L'entreprise exploite ses propres centrales à charbon et, de plus en plus, des centrales hydroélectriques dans la province du Yunnan, où elle a délocalisé une part importante de ses capacités de fusion depuis 2021. L’électricité représente 30 à 40% des coûts de production de l’aluminium primaire ; contrôler son propre approvisionnement en électricité constitue donc le principal levier concurrentiel dans ce secteur.
Opérations clés :
- Base de fusion du Shandong (site d'origine)
- Fonderies alimentées par l'énergie hydroélectrique de la province du Yunnan (extension depuis 2021)
- Exploitation de la bauxite en Guinée (par l'intermédiaire du consortium Winning)
- Raffinerie d'alumine en Indonésie (coentreprise)
S'il y a une critique que je pourrais adresser à Hongqiao, c'est celle de la transparence. Ses rapports ne répondent pas toujours aux normes de divulgation que l'on serait en droit d'attendre d'une entreprise de cette envergure, et plusieurs rapports de vendeurs à découvert publiés au fil des ans ont remis en cause ses chiffres relatifs aux coûts. Cela dit, ses chiffres de production sont globalement confirmés par les statistiques de l'IAI.
2. Chalco (Société chinoise de l'aluminium)
Chalco est-elle plus grande que Hongqiao ?
Ce n'est plus le cas aujourd'hui, même si cela a été le cas pendant de nombreuses années. Chalco — la filiale cotée en bourse de Chinalco — reste le deuxième producteur d'aluminium primaire de Chine et du monde, avec une production d'environ 6,0 MTPA. Ce qui distingue Chalco de Hongqiao, c’est son intégration en amont plus poussée : Chinalco contrôle d’énormes réserves de bauxite sur le territoire national et en Guinée, et exploite d’importantes raffineries d’alumine.
La gamme de produits de Chalco est davantage axée sur le commerce d'aluminium et d'alumine de qualité industrielle que sur les produits spécialisés en aval. Son bénéfice net de 2023 a bondi grâce à la hausse des prix de l'aluminium et à la baisse des coûts du charbon au cours du second semestre.
| Système métrique | Hongqiao | Chalco |
|---|---|---|
| Production de l'Al primaire (MTPA) | ~6.5 | ~6.0 |
| Capacité de production d'alumine (MTPA) | ~8.0 | ~17.0 |
| Réserves de bauxite | Guinée (JV) | Guinée + marché intérieur |
| Chiffre d'affaires 2023 (en dollars américains, environ) | $19,5B | $32B+ |
| Bourse cotée | HKEX | Shanghai + HKEX |
La hausse du chiffre d'affaires de Chalco s'explique par son activité de négoce d'alumine, qui dépasse de loin celle de Hongqiao.
3. UC Rusal — Le plus grand producteur non chinois
Rusal produit environ 3,8 MTPA grâce à ses fonderies réparties à travers la Sibérie, où l'énergie hydroélectrique bon marché provenant de fleuves tels que l'Ienisseï et l'Angara lui permet d'afficher des coûts de production parmi les plus bas de la planète. Leurs fonderies de Krasnoïarsk, Bratsk et Sayanogorsk sont de véritables merveilles d'ingénierie : d'énormes installations fonctionnant pratiquement 24 heures sur 24, 7 jours sur 7, dans des conditions de froid extrême.
Depuis 2022, les sanctions occidentales contre la Russie ont redéfini la clientèle de Rusal. L'entreprise s'est fortement réorientée vers les acheteurs chinois et indiens, et la livraison de ses produits sur le London Metal Exchange est devenue plus complexe. Pour les acheteurs occidentaux, cela revient à exclure de fait les métaux de Rusal de la chaîne d’approvisionnement, ce qui réduit la disponibilité de tous les produits, des lingots P1020 de qualité standard aux alliages de fonderie.
C'est là que la qualité de la fonte et le traitement du métal en interne prennent toute leur importance pour les utilisateurs en aval. Lorsque votre source principale de métal se réduit, la charge pèse davantage sur les fonderies et les ateliers de coulée, qui doivent affiner correctement l'aluminium fondu avant la coulée — en éliminant l'hydrogène dissous, les métaux alcalins et les inclusions non métalliques qui compromettent l'intégrité du produit final.
4. Le groupe Xinfa
Xinfa est moins connue à l'échelle internationale, mais produit environ 3,2 MTPA depuis son site de Chiping, dans la province du Shandong. L'entreprise est intégrée verticalement, depuis l'extraction du charbon et la production d'électricité jusqu'au raffinage de l'alumine et à la fusion primaire. Xinfa est une entreprise privée, ce qui rend difficile toute analyse financière détaillée, mais le consensus du secteur la classe sans conteste parmi les cinq premiers acteurs mondiaux.
5. Rio Tinto Aluminium
Quelle entreprise occidentale produit le plus d'aluminium ?
La division aluminium de Rio Tinto (anciennement Alcan, rachetée en 2007 pour $38 milliards) exploite des fonderies au Canada, en Australie, en Nouvelle-Zélande et en Islande, avec une production d'environ 3,1 MTPA. Ses sites canadiens — notamment la fonderie de Kitimat en Colombie-Britannique et le complexe d'Arvida au Québec — bénéficient d'une énergie hydroélectrique abondante et peu coûteuse.
Ce qui distingue Rio Tinto, c'est son activité de concession de licences technologiques. L'entreprise a mis au point le procédé de fusion AP Technology™, qui affiche l'une des consommations d'énergie par tonne les plus faibles parmi toutes les technologies de fusion existantes à l'échelle mondiale. Sa coentreprise ELYSIS, créée avec Alcoa, vise à commercialiser une fusion sans carbone en éliminant totalement les anodes en carbone, pour les remplacer par des anodes en céramique inerte qui émettent de l'oxygène au lieu de CO₂.
Rio Tinto Aluminium en bref :
| Fonctionnement | Lieu | Source d'alimentation | Capacité |
|---|---|---|---|
| Kitimat | Colombie-Britannique, Canada | Hydro | environ 420 000 t/an |
| Grande-Baie/Laterrière | Québec, Canada | Hydro | environ 230 000 t/an |
| Île de Boyne | Queensland, Australie | Charbon/gaz | environ 500 000 t/an |
| ISAL | Hafnarfjörður, Islande | Hydroélectricité/géothermie | environ 210 000 t/an |
| Tiwai Point | Southland, Nouvelle-Zélande | Hydro | environ 345 000 t/an |
6. State Power Investment Corporation (SPIC)
SPIC est une entreprise publique chinoise dont les activités dans le secteur de l’aluminium passent inaperçues aux yeux de la plupart des analystes occidentaux. Par l’intermédiaire de ses filiales, elle exploite des fonderies principalement dans le Qinghai, le Ningxia et d’autres provinces de l’intérieur du pays, avec une capacité totale d’environ 2,8 MTPA. Son principal atout, comme son nom l’indique, réside dans la production d’électricité : il s’agit avant tout d’une entreprise énergétique qui produit de l’aluminium parce qu’elle dispose d’un excédent d’électricité bon marché.
7. Emirates Global Aluminium (EGA)
Comment un pays désertique est-il devenu une puissance de l'aluminium ?
C'est une question légitime. Les Émirats arabes unis ne disposent ni de gisements de bauxite, ni de barrages hydroélectriques, ni, jusqu'à récemment, de raffineries d'alumine. En revanche, ils disposent de gaz naturel bon marché et bénéficient d'une situation géographique stratégique entre les marchés asiatiques et européens.
EGA exploite deux immenses fonderies — Jebel Ali à Dubaï et Al Taweelah à Abou Dhabi — dont la capacité combinée s'élève à environ 2,7 MTPA, ce qui en fait le premier producteur du Moyen-Orient et le cinquième au niveau mondial hors Chine. L'entreprise a mis en service la raffinerie d'alumine d'Al Taweelah en 2019, qui traite la bauxite provenant de sa propre mine en Guinée (par l'intermédiaire de la Guinea Alumina Corporation), ce qui lui a permis d'atteindre l'intégration en amont qui lui faisait défaut auparavant.
La gamme de produits de fonderie d’EGA est impressionnante. Elle couvre tout, des lingots standard P1020A aux alliages de fonderie de haute pureté, en passant par les billettes d’extrusion et les brames de laminage. La qualité de ses métaux est toujours excellente, ce qui revêt une importance capitale pour les utilisateurs en aval qui mènent des opérations de moulage sensibles, où même des traces de sodium ou de calcium peuvent entraîner des problèmes de porosité et de fissuration à chaud.
D'après mon expérience dans le domaine de la fonderie, la qualité de votre métal brut ne représente que la moitié de l'équation. Ce qui se passe dans l'atelier de coulée — filtration, dégazage et affinage du grain — détermine si vos pièces moulées passeront le contrôle aux rayons X ou finiront à la ferraille. Cela est particulièrement vrai pour les applications aérospatiales et automobiles structurelles, où les tolérances de porosité se mesurent en fractions de pour cent.
8. Alcoa Corporation
Alcoa est à l'origine de l'industrie moderne de l'aluminium. Le procédé de réduction électrolytique mis au point par Charles Martin Hall en 1886 est littéralement à la base de tout ce qui figure sur cette liste. Aujourd'hui, Alcoa mène une activité plus rationnelle et mieux ciblée depuis la scission d'Arconic (aujourd'hui Howmet Aerospace) en 2016.
La production actuelle d'aluminium primaire s'élève à environ 2,2 MTPA, provenant de fonderies situées aux États-Unis (Massena, dans l'État de New York, et Ferndale, dans l'État de Washington), au Canada (Deschambault et Baie-Comeau, au Québec), en Norvège (Lista et Mosjøen) et en Australie. Alcoa contrôle également d'importantes exploitations minières de bauxite en Australie-Occidentale, ainsi que des capacités de raffinage d'alumine en Australie, en Espagne et au Brésil.
La marque “ Sustana ” d’Alcoa, qui propose de l’aluminium à faible empreinte carbone — fondu à l’aide d’énergie hydroélectrique au Canada et en Norvège —, se vend avec une majoration de prix comprise entre $10 et 25 par tonne par rapport au métal standard, ce qui reflète la demande croissante des acheteurs pour des chaînes d’approvisionnement certifiées à faible empreinte carbone.
9. Norsk Hydro
Hydro est sans doute l'entreprise d'aluminium la plus intégrée verticalement d'Europe, avec des activités allant de l'extraction de la bauxite (à Paragominas, au Brésil) au raffinage de l'alumine (Alunorte, la plus grande raffinerie d'alumine au monde), en passant par la fusion primaire, l'extrusion en aval et le recyclage.
La production d'aluminium primaire s'élève à environ 2,2 MTPA. Leur fonderie de Karmøy, en Norvège, abrite une ligne pilote utilisant leur technologie exclusive HAL4e, qui réduit la consommation d'énergie à environ 11,5–12,0 kWh/kg — l'une des plus faibles jamais atteintes à l'échelle industrielle.
Hydro a également investi massivement dans le recyclage de l'aluminium par le biais de sa marque “ CIRCAL ”, qui contient au moins 75% de matière recyclée post-consommation. C'est franchement la direction que prend le secteur : la fusion primaire existera toujours, mais les arguments économiques et environnementaux plaident de plus en plus en faveur de la production secondaire pour de nombreuses applications.
10. Vedanta Aluminium
La fonderie de Vedanta à Jharsuguda, dans l'État d'Odisha, en Inde, mérite une attention particulière. Avec une capacité de 1,8 MTPA sur un seul site, c’est l’une des plus grandes fonderies d’aluminium au monde. Si l’on ajoute à cela la fonderie de Korba, dans l’État du Chhattisgarh, et les activités de BALCO, la production primaire totale de Vedanta atteint environ 2,3 MTPA.
La demande indienne en aluminium connaît une croissance plus rapide que celle de presque tous les autres grands marchés, portée par les dépenses d'infrastructures, le transport d'électricité et un secteur automobile en plein essor. Vedanta est bien placée pour tirer parti de cette croissance nationale, même si son recours à la production d'électricité à partir du charbon la place dans une position défavorable sur les marchés d'exportation soucieux de leur empreinte carbone.
Quel rôle joue le traitement des métaux dans la qualité de l'aluminium ?
En savoir plus sur notre traitement de l'aluminium fondu
C’est un aspect qui n’est pas suffisamment pris en compte dans les classements du secteur. Une tonne d’aluminium primaire provenant de n’importe lequel de ces producteurs contient encore de l’hydrogène dissous, des impuretés de métaux alcalins et des inclusions non métalliques (oxydes, carbures, borures) qui doivent être éliminées avant que le métal ne puisse être utilisé pour des applications critiques.
C'est dans la fonderie que le métal brut est transformé en un produit utilisable. Des équipements tels que les filtres en mousse céramique pour l'aluminium fondu, les rotors de dégazage et les systèmes d'injection de fondant déterminent directement la qualité du lingot, de la billette ou de la brame finale.
Cela a plus d’importance que la plupart des gens ne le pensent. Une seule partie par million de sodium dans une billette d’extrusion de la série 6xxx peut provoquer des déchirures superficielles lors de l’extrusion. Une teneur en hydrogène dissous supérieure à 0,10 ml/100 g d'aluminium engendre une porosité qui entraîne l'échec au contrôle radiographique des pièces moulées destinées à l'aérospatiale. Il ne s'agit pas là de problèmes théoriques : ils coûtent chaque jour de l'argent réel aux fonderies et aux laminoirs.
| Paramètre de qualité | Niveau acceptable (typique) | Méthode de mesure | Conséquences en cas de dépassement |
|---|---|---|---|
| Hydrogène dissous | < 0,10 ml/100 g d'Al | Essai à pression réduite (RPT) / ALSCAN | Porosité, cloquage |
| Sodium (Na) | < 2 ppm | Analyse spectrographique | Fissuration à chaud, défauts de surface |
| Inclusions non métalliques | < 1,0 mm²/kg (PoDFA) | PoDFA / Prefil | Propriétés mécaniques réduites |
| Granulométrie | < 200 µm (équiaxé) | Macro-gravure / ASTM E112 | Propriétés mécaniques irrégulières |
Contactez-nous pour le traitement de l'aluminium fondu
Quel pays produit le plus d'aluminium ?
La Chine domine largement le marché. Il n'y a même pas photo. Les fonderies chinoises ont produit environ 41 à 42 millions de tonnes d’aluminium primaire en 2024, soit environ 58 à 59% de la production mondiale. Les quatre autres plus grands pays producteurs — l’Inde, la Russie, le Canada et les Émirats arabes unis — ont produit ensemble environ 14 millions de tonnes.
Cette concentration engendre un risque lié à la chaîne d’approvisionnement que les fabricants occidentaux s’efforcent de plus en plus d’atténuer par le biais du « nearshoring », d’investissements dans le recyclage et de contrats à long terme avec des producteurs non chinois. On peut toutefois se demander si ces stratégies permettront de modifier sensiblement l’équilibre : les avantages de la Chine en termes de coûts liés à l’énergie et à l’échelle sont structurels, et non temporaires.
Pourquoi la qualité de l'aluminium se décide bien avant la fabrication de la pièce finale
Lorsque l'on évoque l'industrie de l'aluminium, on se concentre généralement sur les acteurs situés en amont de la chaîne d'approvisionnement : les mines, les raffineries et les immenses fonderies. Cela a bien sûr son importance. Mais dans la réalité de la production, la différence entre un métal qui se contente de respecter les spécifications et un métal qui offre des performances fiables lors du moulage, de l’extrusion ou de l’usinage se joue souvent plus tard, lors des étapes de traitement de la masse fondue et de moulage. C’est là que la filtration, le dégazage, le contrôle du débit et les autres étapes de traitement du métal en fusion cessent d’être de simples “ détails d’atelier ” pour devenir de véritables moteurs de rentabilité.
À mon sens, c’est précisément pour cette raison que les fournisseurs de produits de coulée et de filtration de l’aluminium fondu occupent une place bien plus importante dans la chaîne de valeur qu’on ne le reconnaît généralement. Une fonderie de classe mondiale peut tout de même produire des résultats décevants en aval si le contrôle des inclusions est insuffisant, si l’hydrogène n’est pas géré correctement ou si le système d’écoulement du métal introduit de l’instabilité. En revanche, des consommables et des équipements de traitement bien conçus peuvent, discrètement, améliorer le rendement, réduire les rebuts, préserver la qualité de surface et aider les fabricants à tirer davantage de valeur de chaque tonne qu’ils achètent. En d’autres termes, si les plus grandes entreprises d’aluminium façonnent l’offre mondiale, ce sont souvent les entreprises qui favorisent une coulée plus propre et plus homogène qui permettent au métal d’être véritablement utilisable dans des applications haut de gamme.
FAQ
1. Quelle entreprise est le plus grand producteur d'aluminium au monde ?
Le groupe chinois Hongqiao occupe la première place avec une production annuelle d’aluminium primaire d’environ 6,5 millions de tonnes métriques. Il occupe cette position depuis qu’il a dépassé Chalco vers 2015, principalement parce qu’il produit sa propre électricité, qui constitue le principal facteur de coût dans la fusion de l’aluminium.
2. Quelle est la production mondiale annuelle d'aluminium ?
Selon les données de l'Institut international de l'aluminium, la production mondiale d'aluminium primaire a atteint environ 71 millions de tonnes métriques en 2024. À elle seule, la Chine représente environ 58 à 59% de ce total, le reste se répartissant entre l'Inde, la Russie, le Canada, les Émirats arabes unis, l'Australie, la Norvège et d'autres pays.
3. Pourquoi la Chine domine-t-elle la production mondiale d'aluminium ?
Trois raisons : une énergie hydroélectrique et issue du charbon bon marché, des investissements massifs soutenus par l'État et une demande intérieure considérable dans les secteurs de la construction et de l'industrie manufacturière. Les fonderies chinoises bénéficient également de coûts de main-d'œuvre moins élevés et d'une réglementation environnementale moins restrictive que leurs homologues occidentales, même si Pékin a considérablement renforcé les normes d'émissions depuis 2020.
4. Quelle est la différence entre l'aluminium primaire et l'aluminium secondaire ?
L'aluminium primaire est fondu à partir d'alumine (minerai de bauxite raffiné) par électrolyse, un procédé très énergivore qui consomme environ 13 à 15 kWh par kilogramme. L'aluminium secondaire est produit par refusion de déchets, ce qui ne nécessite qu'environ 5% de cette énergie. Les deux procédés permettent d'obtenir des alliages aux caractéristiques identiques, mais la production secondaire nécessite un traitement rigoureux de la masse fondue, une filtration et un dégazage afin d'éliminer les contaminants accumulés au cours du cycle de vie précédent des déchets.
5. Qu'est-ce que l'aluminium à faible empreinte carbone et pourquoi coûte-t-il plus cher ?
L'aluminium à faible empreinte carbone — commercialisé sous la marque Sustana (Alcoa), CIRCAL (Hydro) ou d’autres marques similaires — est un métal produit à partir d’énergie hydroélectrique, solaire ou d’autres sources d’énergie renouvelables, ce qui se traduit par des émissions inférieures à 4,0 tonnes de CO₂ par tonne d’aluminium, contre une moyenne sectorielle d’environ 16,1 tonnes. Les acheteurs paient une prime de $10–30 par tonne, car les chaînes d’approvisionnement à faibles émissions de carbone vérifiables sont limitées, tandis que la demande des constructeurs automobiles et des entreprises de biens de consommation ne cesse de croître.
6. Quel pays, hormis la Chine, produit le plus d'aluminium ?
Ces dernières années, l'Inde a dépassé la Russie pour occuper la deuxième place, avec une production primaire totale dépassant les 4,1 millions de tonnes en 2024. À elle seule, la fonderie de Vedanta à Jharsuguda produit 1,8 MTPA sur un seul site. La Russie (Rusal, environ 3,8 millions de tonnes par an) et le Canada (activités de Rio Tinto et d’Alcoa, environ 3,1 millions de tonnes par an au total) suivent de près.
7. Pourquoi le contrôle qualité des métaux est-il si important dans la fonderie d'aluminium ?
En effet, l’hydrogène dissous, les métaux alcalins tels que le sodium et le calcium, ainsi que les inclusions non métalliques (oxydes, spinelles, carbures) sont directement à l’origine de la porosité, des fissures à chaud et des défauts de surface dans les pièces moulées finies. Pour les pièces aérospatiales et les composants structurels automobiles, un excès d’hydrogène dissous de seulement 0,05 ml/100 g peut faire dépasser à une pièce moulée les limites de porosité acceptables. Un dégazage adéquat et une filtration sur mousse céramique dans l’atelier de coulée ne sont pas facultatifs : c’est ce qui fait la différence entre un produit commercialisable et un rebut.
8. Quels sont les principaux secteurs d'utilisation finale de l'aluminium à l'échelle mondiale ?
Le secteur des transports (y compris l'automobile et l'aérospatiale) consomme environ 27% d'aluminium à l'échelle mondiale, suivi par le secteur de la construction avec environ 24%, celui de l'emballage avec 16%, les applications électriques avec 13%, les biens de consommation et la fabrication de machines représentant le reste. La production de véhicules électriques est le segment qui connaît la croissance la plus rapide, chaque véhicule électrique utilisant entre 30 et 50% d’aluminium de plus qu’un véhicule à moteur à combustion interne comparable.
9. La production d'aluminium est-elle néfaste pour l'environnement ?
La fusion primaire est un processus très gourmand en énergie et, lorsqu’elle est alimentée au charbon, elle génère d’importantes émissions de CO₂. L’empreinte carbone moyenne mondiale s’élève à environ 16,1 tonnes de CO₂ par tonne d’aluminium. Cependant, les fonderies alimentées à l’énergie hydraulique au Canada, en Norvège et en Islande produisent du métal avec moins de 4,0 tonnes de CO₂ par tonne. Le recyclage permet de réduire les émissions d’environ 95%. L’industrie investit également dans la technologie des anodes inertes — via la coentreprise ELYSIS entre Rio Tinto et Alcoa — qui pourrait éliminer totalement les émissions directes liées à la fusion en remplaçant les anodes en carbone par des anodes en céramique qui libèrent de l’oxygène au lieu de CO₂.
10. Comment les fonderies garantissent-elles une qualité constante des alliages d'aluminium ?
Une qualité constante repose sur trois éléments : la vérification de la composition chimique du métal entrant par analyse spectrographique ; un traitement adéquat de la masse fondue pendant la coulée, comprenant le dégazage rotatif, l’injection de flux et la filtration en ligne à l’aide de mousse céramique ou de filtres à lit profond ; et le contrôle de la solidification par l’affinage du grain et la gestion thermique. La plupart des défauts de qualité que j’ai constatés lors d’audits de fonderies sont dus à des raccourcis pris dans l’un de ces trois domaines — généralement le traitement de la masse fondue, car c’est l’étape qu’il semble le plus facile de négliger lorsque les délais de production sont serrés.